
الاتحاد للمعلومات الائتمانية تطلق التقييم الائتماني 3i بالإمارات
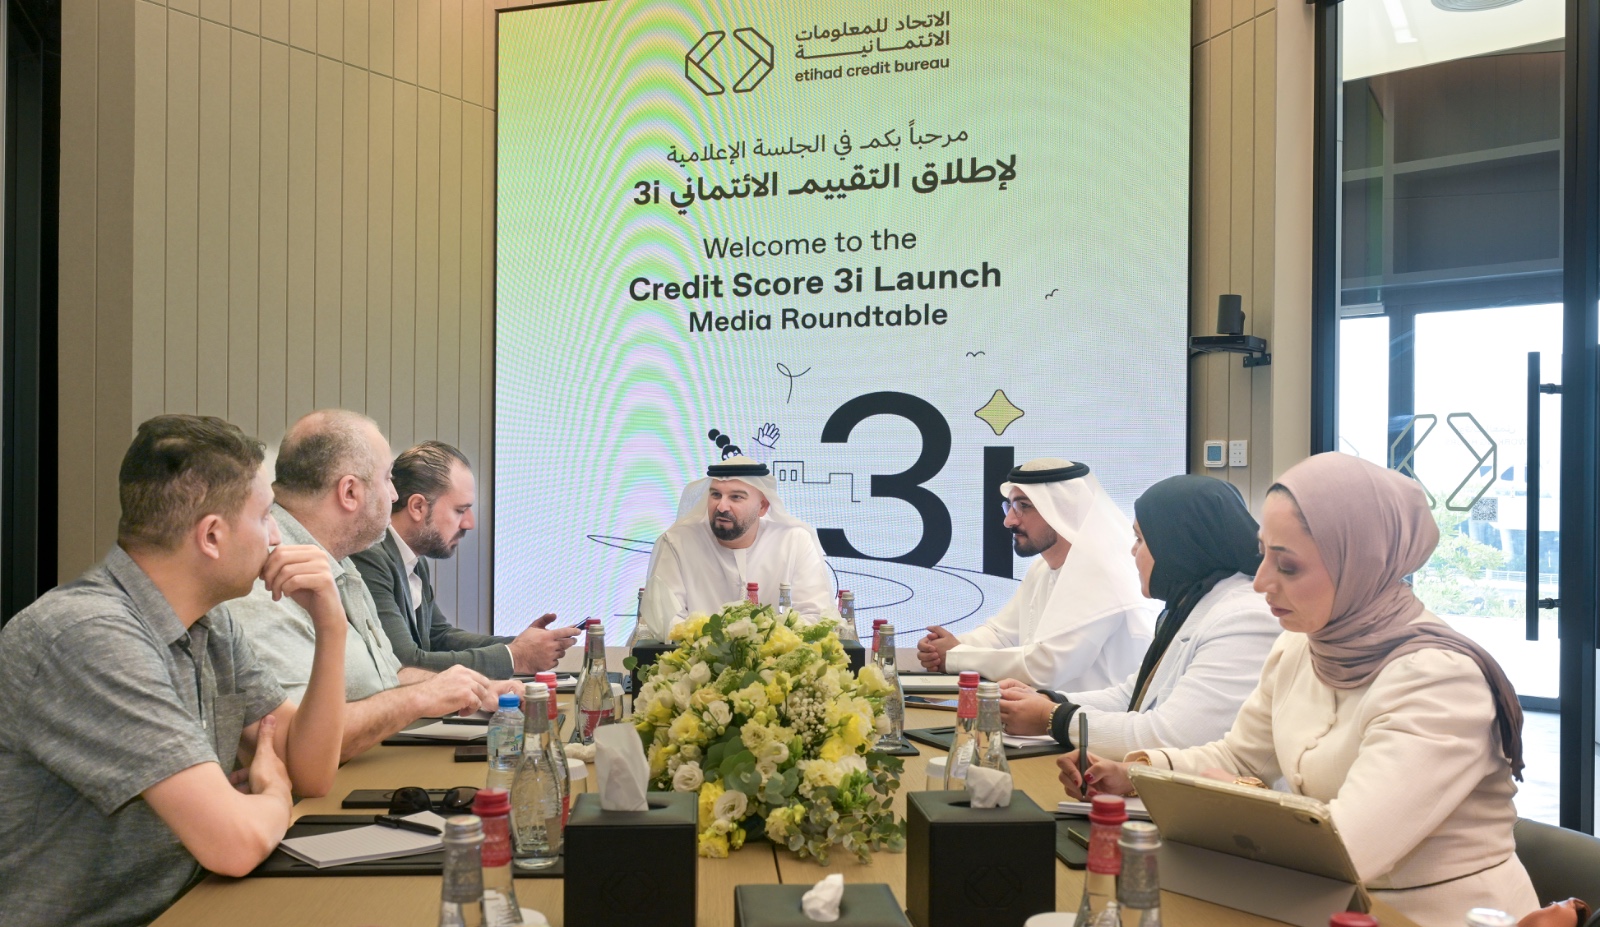
الاتحاد للمعلومات الائتمانية تطلق التقييم الائتماني 3i في الإمارات
أعلنت الاتحاد للمعلومات الائتمانية إطلاق الجيل الجديد من التقييم الائتماني للأفراد «3i» في دولة الإمارات، بهدف تطوير آليات تقييم السجلات الائتمانية، وتوفير معلومات أكثر شمولًا عن السلوك المالي للأفراد، ودعم قرارات الإقراض وإدارة المخاطر.
وجاء إطلاق النموذج الجديد من مقر الاتحاد للمعلومات الائتمانية في أبوظبي، في خطوة تواكب تطورات القطاع المالي وتنوع المنتجات الائتمانية وأنماط الاقتراض في السوق الإماراتية.
التقييم الائتماني 3i يحلل السلوك المالي خلال 36 شهرًا
يعتمد التقييم الائتماني 3i على تحليل السلوك الائتماني للأفراد خلال فترة تصل إلى 36 شهرًا، مقارنة بـ24 شهرًا في النموذج السابق، بما يتيح تكوين صورة أشمل عن إدارة الالتزامات المالية والانتظام في سداد المستحقات.
ولا تقتصر التحديثات على تمديد فترة التحليل، بل تشمل أيضًا توسيع نطاق التقييم ليضم الأفراد المؤهلين من حديثي التعامل مع الائتمان والمقيمين حديثًا في الدولة ممن لديهم سجلات ائتمانية محدودة، من خلال معادلتين مختلفتين للتقييم وفقًا لمدة السجل الائتماني.
ويستفيد من النموذج أصحاب السجلات الائتمانية القائمة، إلى جانب الفئات المؤهلة ذات السجلات المحدودة، إذ يساعدهم على فهم العوامل المؤثرة في تقييمهم الائتماني ومتابعة التزاماتهم المالية، بما يدعم اتخاذ قرارات مالية أكثر وعيًا.
نطاق التقييم الائتماني الجديد في الإمارات
يعتمد نموذج 3i نطاقين للتقييم الائتماني، الأول من 300 إلى 850 نقطة للأفراد الذين لديهم سجلات ائتمانية قائمة، والثاني من 300 إلى 650 نقطة للأفراد المؤهلين ممن لديهم سجلات ائتمانية محدودة.
وعلى مستوى المؤسسات، يوفر النموذج للبنوك والجهات المالية المخوّلة، بما فيها الجهات المؤهلة من شركات التكنولوجيا المالية والمنصات الرقمية، مؤشرات تحليلية أكثر شمولًا لدعم تقييم المخاطر واتخاذ القرارات الائتمانية.
كما يمكن أن تسهم مخرجات النموذج في تلبية احتياجات الجهات الحكومية والتنظيمية وقطاعات المشروعات الصغيرة والمتوسطة وريادة الأعمال والعقارات، وفقًا لاختصاصات كل جهة وضوابط الوصول المعتمدة. وتظل قرارات منح التمويل خاضعة لسياسات ومعايير الجهات المقرضة.
كيف يساعد التقييم الائتماني 3i على تحسين الدرجة الائتمانية؟
قال مروان أحمد لطفي، المدير العام للاتحاد للمعلومات الائتمانية، إن إطلاق التقييم الائتماني 3i يمثل خطوة متقدمة في توظيف البيانات والتحليلات لدعم تقييم المخاطر الائتمانية بصورة أشمل، وتعزيز كفاءة القطاع المالي وترسيخ الممارسات الائتمانية المسؤولة.
وأضاف أن النموذج الجديد يتيح فهمًا أعمق للسلوك الائتماني للأفراد، ويوسع نطاق التقييم ليشمل شرائح إضافية مؤهلة، بما يدعم الأفراد في فهم ملفاتهم الائتمانية، ويساعد الجهات المقرضة على اتخاذ قرارات مدروسة وإدارة المخاطر بكفاءة أكبر.
وأوضح أن النموذج يرصد الممارسات الائتمانية الإيجابية والتحسن المستمر في سلوك الأفراد، وقد يظهر أثر الانتظام في السداد بعد تسوية حالات التعثر على التقييم خلال ستة أشهر، وفقًا للسلوك الائتماني اللاحق للفرد وملفه الائتماني ككل وشروط النموذج.
كما يتضمن التقرير الائتماني تحليلًا للعوامل الإيجابية والسلبية المؤثرة في التقييم، إلى جانب توصيات يمكن أن تساعد الأفراد على تحسين تقييمهم عند اتباعها. ولا يعني ذلك ضمان ارتفاع الدرجة الائتمانية خلال فترة محددة، إذ قد تؤثر حالات التعثر الجديدة أو المستجدات السلبية في السجل الائتماني على النتائج.
خطوات الحصول على التقييم الائتماني في الإمارات
يمكن للأفراد الراغبين في الحصول على التقييم الائتماني زيارة الموقع الإلكتروني الرسمي للاتحاد للمعلومات الائتمانية عبر الرابط:
www.etihadbureau.ae
كما يمكنهم تحميل تطبيق الاتحاد للمعلومات الائتمانية من متجري «آب ستور» و«جوجل بلاي»، ثم اتباع الإجراءات المعلنة للوصول إلى خدمة التقييم الائتماني.
وتوصي المؤسسة بمراجعة البيانات الائتمانية والتحقق من دقتها، بما يساعد الأفراد على فهم ملفاتهم ومتابعة سلوكهم الائتماني. وتخضع متطلبات التسجيل والتحقق من الهوية وأي رسوم مطبقة للإجراءات المعلنة عبر القنوات الرسمية.
نمو قاعدة بيانات الاتحاد للمعلومات الائتمانية
شهدت منظومة المعلومات الائتمانية في دولة الإمارات نموًا ملحوظًا خلال السنوات الماضية. ووفقًا للبيانات الواردة في الإعلان، ضمت قاعدة بيانات الاتحاد للمعلومات الائتمانية حتى سبتمبر 2026 نحو 11.6 مليون فرد وشركة، و20.2 مليون عقد ائتماني نشط، و25.3 مليون رقم حساب مصرفي دولي (IBAN) نشط.
كما ارتفع عدد التقارير والتقييمات الائتمانية الصادرة من نحو مليون تقرير وتقييم في عام 2015 إلى أكثر من 17 مليونًا خلال عام 2025، بما يعكس اتساع نطاق الاعتماد على المعلومات الائتمانية في دعم القرارات المالية.
وفي إطار مواكبة التطورات في قطاع الخدمات المالية، وسّعت الاتحاد للمعلومات الائتمانية خلال عام 2026 نطاق البيانات الواردة في التقارير الائتمانية، لتشمل حسابات خدمات «اشترِ الآن وادفع لاحقًا» وغيرها من منتجات الائتمان قصير الأجل، بما يوفر رؤية أكثر شمولًا للالتزامات المالية للأفراد.
وتواصل الاتحاد للمعلومات الائتمانية تطوير خدماتها وقدراتها التحليلية لتعزيز كفاءة منظومة المعلومات الائتمانية في دولة الإمارات، ودعم الاستخدام المسؤول للائتمان، وتمكين الأفراد والمؤسسات من اتخاذ قرارات مالية أكثر وعيًا واستدامة.